


Bien connus des employeurs et particulièrement appréciés des salariés, les chèques-repas constituent un avantage permettant de financer tout ou partie des repas ou l’achat de denrées alimentaires auprès d’un large réseau de restaurateurs et de commerçants au Luxembourg.
Attribués sous format électronique, pour une valeur déterminée et une durée de validité de 12 mois, ils sont destinés à un usage strictement personnel du salarié. Au-delà de leur aspect pratique, les chèques-repas représentent également un levier intéressant d’optimisation du package salarial grâce à leur régime fiscal et social favorable.
En quoi les chèques-repas sont-ils fiscalement avantageux pour le salarié ?
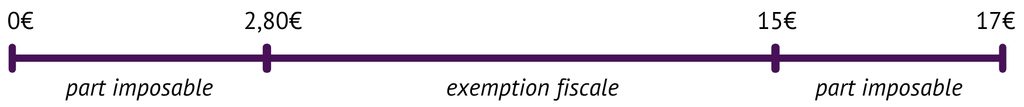
Le chèque-repas permet d’optimiser fiscalement le package salarial du salarié. En effet, la valeur de celui-ci est exemptée d’impôt pour sa partie comprise entre 2,80 € et sa valeur faciale, sans pouvoir dépasser 15 €.
Ainsi, pour un chèque-repas d’une valeur faciale maximale de 15 €, la valeur imposable du chèque-repas pour le salarié est limitée à 2,80 €. La différence entre ces deux chiffres représente le montant de l’exemption fiscale, qui est donc plafonnée à 12,20€ par chèque-repas (soit 15 € – 2,80 €).
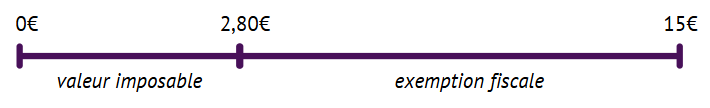
Par ailleurs, si le salarié contribue lui-même à hauteur de 2,80 € par chèque-repas (sous la forme d’une déduction nette sur la fiche de paie), le salarié bénéficiera d’une exemption d’impôt totale. En effet, selon la règle fiscale en vigueur, « la participation du salarié doit être imputée en priorité sur la partie imposable du chèque-repas ». Pour chaque chèque-repas attribué d’une valeur de 15 € et auquel le salarié contribue à hauteur de 2,80 €, le salarié n’est nullement imposé et perçoit en réalité un montant de 12,20 € net d’impôt.
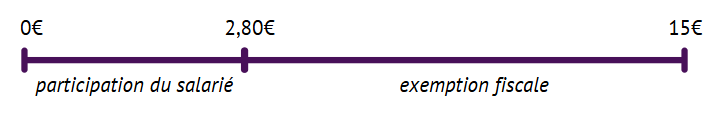
En d’autres termes, pour un chèque-repas d’une valeur maximale de 15 €, le régime fiscalement avantageux peut être résumé comme suit :
- Soit le salarié est uniquement imposé sur un montant de 2,80 € par chèque-repas ;
- Soit le salarié paye ce montant de 2,80 € à l’employeur (sous la forme d’une déduction sur net) et il n’est nullement imposé sur le chèque-repas.
Quels coûts représentent les chèques-repas pour l’entreprise ?
Lorsqu’un employeur décide d’offrir des chèques-repas à ses employés, 2 options s’offrent à lui : l’avantage en nature ou la déduction nette selon qu’il finance entièrement ou partiellement les chèques-repas. Le choix fait par l’employeur à cet égard devra être repris dans le contrat de travail du salarié.
L’avantage en nature : l’employeur finance l’entièreté du chèque-repas
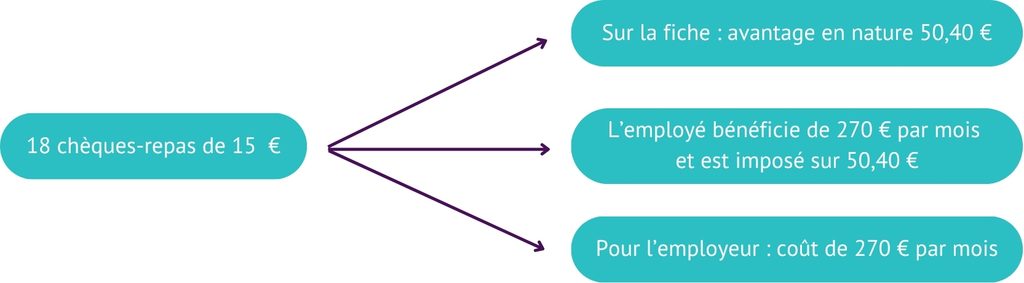
Si l’employeur décide de mettre en place des chèques-repas sans demander de contribution financière à ses salariés, il s’agira alors d’un avantage en nature à considérer sur la fiche de paie de ces derniers. Le montant de celui-ci est fixé à 50,40 € par mois pour 18 chèques-repas (2,80 € x 18 chèques-repas). Cet avantage en nature constitue un élément de rémunération imposable mais non cotisable.
Pour autant que la valeur nominale des chèques-repas ne dépasse pas 15 €, la prestation en nature sera toujours de 50,40 €. Ainsi, la valeur imposable pour l’employé sera toujours de 2,80 € par chèque-repas.
L’employeur aura donc à sa charge le coût total de la valeur des chèques-repas. Pour lui, cette méthode est donc la plus onéreuse. À l’inverse, pour le salarié, c’est l’option la plus avantageuse car le montant d’impôt calculé sur la base des 50,40 € sera relativement faible.
La déduction nette : le salarié contribue financièrement au chèque-repas
À l’inverse, l’employeur peut exiger une participation de ses salariés au coût représenté par les chèques-repas. Le plus souvent, la participation du salarié sera de 2,80 € par chèque-repas. Concrètement, cette participation du salarié se matérialise sous la forme d’une déduction nette de 50,40 € (2,80 € x 18 chèques-repas) directement prise en compte sur le bulletin de salaire (sans avantage en nature). Dans un tel cas, pour autant que la valeur faciale ne dépasse pas 15 €, les chèques-repas sont alors entièrement exemptés d’impôt.
Vous l’aurez compris, pour l’employeur, cette façon de procéder est donc moins coûteuse puisque le salarié supportera une partie du coût représenté par l’attribution des chèques-repas.
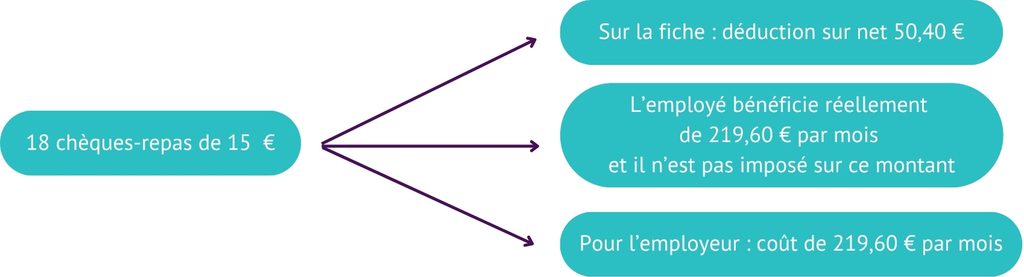
En réalité, la contribution du salarié pourrait être inférieure ou supérieure à 2,80 € mais cela ne permettrait alors pas de tirer entièrement profit du régime fiscal avantageux lié aux chèques-repas.
À quelles conditions les chèques-repas peuvent-ils être attribués ?
Toute entreprise peut librement décider d’offrir des chèques-repas à ses salariés. Pour autant, pour bénéficier du régime fiscalement avantageux, 2 conditions doivent être respectées :
- l’entreprise ne doit pas disposer d’une cantine d’entreprise, et ;
- le salarié ne doit pas déjà bénéficier d’un remboursement forfaitaire des frais professionnels sous la forme d’une indemnité de jour, dont le montant maximum autorisé par la loi est de 14€ par jour.
Combien de chèques-repas sont alloués mensuellement aux salariés ?
Il est de pratique courante au Luxembourg d’attribuer un nombre forfaitaire de chèques-repas par mois :
- 18 chèques-repas sur 12 mois, ou ;
- 20 chèques-repas sur 11 mois.
Pour les salariés à temps partiel aura en principe droit à un nombre de chèques-repas inférieur, calculé en fonction de son temps de travail. A titre d’exemple, un salarié travaillant à 50% devrait percevoir 9 chèques-repas par mois (18 x 50% = 9). Pour autant, l’employeur reste libre d’appliquer ou non un tel prorata. En effet, lorsqu’un salarié travaille à temps partiel mais se rend tous les jours sur son lieu de travail, certains employeurs décident alors d’attribuer à leur salarié l’entièreté des chèques-repas. Quelle que soit la décision prise par l’employeur (appliquer ou non un prorata), il est primordial d’appliquer la même règle à tous les salariés d’une même catégorie.
De même, en cas d’entrée ou de sortie d’un salarié en cours de mois, il est de pratique courante de calculer un nombre de chèques-repas au prorata de son temps de présence sur le mois.
Quelle peut être la valeur faciale du chèque-repas ?
L’employeur est libre de choisir la valeur faciale des chèques-repas qu’il souhaite verser à ses salariés.
Depuis le 1er janvier 2024, la valeur faciale maximale des chèques-repas bénéficiant du régime fiscal avantageux est portée à 15 € par chèque. Comme indiqué plus haut, pour un chèque-repas d’une valeur faciale maximale de 15 €, la valeur imposable du chèque-repas pour le salarié est limitée à 2,80 €. Le montant maximal d’exemption est donc fixé à 12,20 € par chèque-repas.
En réalité, la valeur faciale du chèque-repas n’est en soi pas limitée à 15 € (mais uniquement le montant maximum de l’exemption). Une entreprise peut donc librement attribuer à ses salariés des chèques-repas d’une valeur supérieure à 15 €. Pour autant, l’exemption fiscale reste plafonnée à 12,20 €. Ainsi, si l’employeur attribue par exemple des chèques-repas d’une valeur de 17 €, ce chèque-repas est imposable dans le chef du salarié à hauteur de 4,80 €.
De même, si l’employeur souhaite offrir plus de 18 chèques-repas à ses salariés, alors l’entièreté de la valeur des chèques-repas additionnels devient entièrement taxable.
Par exemple, un salarié reçoit mensuellement 22 chèques-repas d’une valeur de 15€ de son employeur. La somme de 60 € (4 x 15 €) correspondant aux 4 chèques-repas additionnels devrait alors être considérée comme un avantage en nature sur sa fiche de paie et soumis à imposition.
Pour quels achats les chèques-repas peuvent-ils être utilisés ?
Les chèques-repas ne peuvent être utilisés que pour l’achat d’un repas ou de denrées alimentaires au Luxembourg.
Depuis la réforme de 2024 sur les chèques-repas, la définition du repas a été étendue pour englober également les achats alimentaires auprès des restaurateurs ou commerçants affiliés à l’une des sociétés émettant des chèques-repas. Il a en effet été nécessaire d’élargir la notion de repas à ce type d’achat car la prise d’un repas ne se limite plus de nos jours à pousser la porte d’un restaurant. Il existe des multitudes d’autres modes de restauration, par exemple via les supermarchés, les stations essences, les boulangeries qui offrent de plus en plus de repas préparés ou tout simplement l’achat de denrées alimentaires lorsque le salarié prépare son repas lui-même.
Existe-t-il une limite maximum d’utilisation des chèques-repas ?
Le salarié peut utiliser un maximum de 5 chèques-repas par jour. Dans les faits, il est donc possible de payer jusqu’à 75 € par jour avec sa carte chèque-repas.
Conclusion
Le chèque-repas reste un outil incontournable de la politique de rémunération des entreprises luxembourgeoises. Apprécié pour sa simplicité, son attractivité et son cadre fiscal favorable, il contribue à renforcer le pouvoir d’achat des salariés tout en offrant une solution avantageuse aux employeurs.